

クレジットカードの失敗しない選び方!審査や利用履歴のポイントまで解説!


はじめに

突然ですが、
「そろそろクレジットカードを作りたいけれど、
種類が多すぎてどれを選べばいいかわからない……」
「ポイントがお得って聞くけど、どう選ぶのが正解なの?」
こんな悩みを抱いたことはありませんか?
キャッシュレス決済が当たり前になった今、
クレジットカードは単なる支払いツールではなく、
生活を豊かにするための必須アイテムです。

しかし、選び方を間違えると
「ポイントが全然貯まらない」
「年会費ばかりかかって損をした」
なんてことにもなりかねません。

そこで今回は、
「クレジットカード 選び方 ポイント」をテーマに、
初心者でも失敗しないクレジットカードの選び方を解説します!
カードの基礎知識から、
上手な人の選び方、
審査の裏側、
さらにはおすすめのクレジットカードまで、
ぎゅっと凝縮してお届けします。

この記事を読み終わる頃には、
あなたにピッタリの「運命の1枚」が
見つかるかも知れません!
なお、記事内にカード会社の情報として、
カードの還元率、キャンペーン、対象店舗、
年会費、申込条件などの記載があります。
こちらについては変更されることがありますので、
あらかじめご了承ください。
実際にカードを申し込む前には
必ず各カード会社の公式サイトにて、
最新条件をご確認ください。


クレジットカードとは?基礎知識とカードの種類
まずは
「クレジットカードってそもそもどんな仕組み?」
という基礎知識からおさらいしていきましょう。
すでに知っているという方も、
カードの「ランク」による違いを理解しておくと、
自分に合ったカードを選びやすくなります。

クレジットカードの
「クレジット(Credit)」とは、
英語で「信用」という意味です。
カード会社が
あなたの代わりに支払いを立て替え、
後日まとめてあなたが
カード会社に利用代金を支払う
「後払い(ポストペイ)」の仕組みになっています。
現金を持っていなくても買い物ができ、
毎月の利用代金に応じた「ポイント」が還元されるのが
最大の魅力です。

クレジットカードには
いくつかの「ランク(グレード)」が存在します。
ランクが上がるほど
審査の難易度や年会費が高くなりますが、
その分だけ豪華な特典やサービスを受けることができます。
通常カード(一般カード)
もっとも基本的で標準的なクレジットカードです。
年会費が「永年無料」または「数千円程度」と
安く設定されており、
初めてカードを作る方や学生、主婦の方にも最適です。
まずはこの通常カードからスタートするのが王道です。
ゴールドカード
通常カードよりも1ランク上のカードです。
年会費は5,000円〜1万円程度が相場ですが、
主要空港のラウンジが無料で使えたり、
旅行傷害保険の補償額が手厚くなったりします。
最近では
「年間〇〇万円の利用で
翌年の年会費が無料」になる
コスパ最強のゴールドカードも大人気です。
プラチナカード
ゴールドカードのさらに上に位置する
ハイグレードカードです。
年会費は2万円〜5万円以上と高額ですが、
24時間365日対応の「コンシェルジュサービス」や、
有名レストランのコース料理が
1名分無料になる優待などが付帯します。
旅行や外食の機会が多く、
最高級のサービスを求める方向けのカードです。
ブラックカード
クレジットカードの最高峰に君臨する
プレミアムカードです。
自分から申し込むことは原則できず、
カード会社からの招待(インビテーション)を
受けた人のみ、持つことができます。
旅行の手配から
入手困難なチケットの確保まで、
専任の担当者がサポートしてくれるなど、
規格外のステータスを誇ります。


クレジットカードを持つメリット・デメリットと注意点
クレジットカードには
魅力的なメリットがたくさんありますが、
使い方を誤るとリスクもあります。
クレジットカード作る前に、
メリットとデメリットの両方を
しっかり頭に入れておきましょう。

ポイントやマイルが貯まり、現金より圧倒的にお得
現金で買い物をしても1円も戻ってきませんが、
クレジットカードなら支払額の0.5%〜1.0%以上が
ポイント還元されます。
月10万円の支払いをカードにまとめるだけでも、
年間で1万円〜2万円相当のポイントが手に入ります。
現金いらずでスマート&明細で家計管理が楽になる
お財布が小銭で重くなることがなく、
会計もタッチ決済などでスピーディーに完了します。
また、カードの会員アプリを見れば
「いつ・どこで・いくら使ったか」が一目瞭然なので、
家計簿をつける手間が激減します。
付帯保険や優待サービスが充実している
海外旅行中のケガや病気を
補償してくれる「旅行傷害保険」や、
カードで購入した商品が破損・盗難にあった際の
「ショッピング保険」が付いてくるのも大きな魅力です。
信用実績(クレヒス)を作れる
期日通りに支払いを続けることで、
金融機関からの信用実績(クレジットヒストリー)が
積み上がります。
これにより、
将来的に住宅ローンやマイカーローンを組む際に
優遇を受けやすくなります。
つい使いすぎてしまう(予算オーバーのリスク)
手元から現金が直接減らないため、
お金を使っている感覚が薄れがちです。
カードの利用枠を
「自由に使っていいお金」だと勘違いして
衝動買いを重ねてしまうと、
翌月の請求日に青ざめることになります。
リボ払いや分割払いの高額な手数料
「リボ払い(リボルビング払い)」や
「3回以上の分割払い」を利用すると、
年利15%前後の高額な手数料が発生します。
リボ払いは
毎月の支払額が一定になるため一見便利に思えますが、
元金がなかなか減らずに
金利だけを払い続ける沼に陥りやすいため、
原則として「1回払い(一括払い)」で
利用するのが鉄則です。
不正利用や盗難・紛失のリスク
カード番号を盗み見られたり、
カード自体を紛失したりすると、
悪意のある第三者に
不正利用される危険があります。
最近ではナンバーレスカードや、
アプリでの即時通知機能など、
セキュリティが高いカードが増えていますので、
そういった安全性の高いカードを選ぶことが大切です。


クレジットカードを作った方が良い人・作らない方が良い人
「自分はクレジットカードを
作るべきなのだろうか……?」と
悩んでいる方のために、
タイプ別の判定基準を用意しました。
それぞれ5つの例を挙げますので、
ご自身がどちらに当てはまるかチェックしてみてください。
ネットショップやキャッシュレス決済をよく利用する人
Amazonや楽天市場での買い物、
またはスマホ決済(PayPayやApple Payなど)を
頻繁に使う人は、
カード払いにすることで還元率が跳ね上がります。
固定費(スマホ代・光熱費・家賃など)を現金で払っている人
毎月必ず出ていく固定費を
クレジットカード支払いに変更するだけで、
何もしなくても自動的に
大量のポイントが貯まっていきます。
旅行や出張の機会が多い人
航空券の手配やホテルの
決済がスムーズになるだけでなく、
海外旅行保険や空港ラウンジ利用などの優待を
フル活用できるためメリットが非常に大きいです。
お金の管理を自動化してスマートに節約したい人
家計簿アプリと
クレジットカードを連携させれば、
自動で支出がカテゴリ分けされます。
無駄遣いを発見しやすくなり、
節約意識が高まります。
将来的に住宅ローンや自動車ローンを組む予定がある人
若いうちからクレジットカードで
良好な利用実績(クレヒス)を作っておくことで、
将来の大きなローンの審査で有利になります。
手元にお金がないのに「カードがあれば買える」と考えてしまう人
口座残高以上の
買い物をしてしまう癖がある人は、
カードを持つと借金が膨らむ危険性が高いため
注意が必要です。
毎月の収支管理や口座残高の確認をまったくしない人
引き落とし日までに
口座にお金を用意する習慣がない人は、
延滞・滞納を引き起こし、
信用情報に傷がついてしまいます。
「リボ払い」を「分割払いと同じ便利な仕組み」と誤解している人
リボ払いの
リスクや手数料の仕組みを理解せずに使ってしまう人は、
知らず知らずのうちに
高い利息を払い続けることになります。
すでに消費者金融や他社のローン返済が滞っている人
現在の返済が追いついていない状態で
新しいカードを作ると、
さらに資金繰りが悪化して
破綻するリスクがあります。
現金主義であり、カードを使う予定やメリットを一切感じていない人
使う意志や管理する意思がないのに
「なんとなく」で作ってしまうと、
カードの紛失や管理不足による
不正利用のリスクだけが残ってしまいます。
なお、現金主義については、
この後にご紹介いたしますが、「信用情報」に
影響を与える可能性があります。


失敗しないクレジットカードの選び方
さて、ここからがメインテーマである
「クレジットカードの選び方」になります。
実際にクレジットカードを
上手に使いこなしているポイ活の達人やお金のプロたちは、
どのような基準でカードを選んでいるのでしょうか?
ネット上のリアルな口コミや
達人のノウハウを分析した結果、
押さえるべきポイントは以下に集約されたのでご紹介します。
ポイント①
「使えるポイント・メインの経済圏」を最優先で選ぶ
どれだけ還元率が高いカードでも、
貯まったポイントを使う場所がなければ意味がありません。
カード選びで最も重要なのは、
「自分が普段一番使っているサービスや
ポイント圏はどこか?」から逆算することです。
楽天グループをよく使う人
➔ 楽天ポイントが貯まる「楽天カード」
SBI証券やVポイント加盟店を使う人
➔ Vポイントが貯まる「三井住友カード」
ドコモのスマホを使っている人
➔ dポイントが貯まる「dカード」
ローソンやauサービスを使う人
➔ Pontaポイントが貯まる「au PAY カード」
このように、自分のライフスタイルに密着した
「共通ポイント」を中心に選ぶのが鉄則です。
ポイント②
「年会費永年無料」×「基本還元率1.0%以上」を基準にする
カード選びの基本ラインは
「年会費永年無料」です。
年会費がかかるカードは、
その年会費以上の特典やポイントを
得られなければ損をしてしまいます。
初心者はまずコストゼロで持てる無料カードを
選びましょう。
また、一般的なカードのポイント還元率は0.5%ですが、
基本還元率が1.0%以上あるカードは
「高還元率カード」と呼ばれます。
どこで使っても
1.0%以上還元されるカードを1枚持っておくと、
普段の買い物が一気にお得になります。
ポイント③
「よく行くお店」での特約・ポイントアップをチェックする
クレジットカードの中には、
特定のお店で利用すると
還元率が跳ね上がるものがたくさんあります。
コンビニや飲食店で最大7%〜20%還元になるカード
特定のスーパーで毎週特定の日に5%OFFになるカード
大手ネット通販(Amazon・楽天市場)で
ポイント倍率がアップするカード
自分のライフスタイルを振り返り、
「自分が一番お金を使っているお店で
最も得するカード」を選ぶのが
達人のテクニックです。
ポイント④
国際ブランド(Visa / Mastercard / JCB)を分散させる
クレジットカードを発行する際は、
決済ネットワークである
「国際ブランド」を選びます。
Visa:世界シェアNo.1。
海外でも国内でもどこでも使える安心感。
Mastercard:世界シェアNo.2。
Visaと並び世界中で使える。
JCB:日本発の国際ブランド。
国内での加盟店数が多く、
独自のテーマパーク優待などが強み。
もし2枚以上のカードを持つ場合は、
1枚目を「Visa」、2枚目を「JCB」のように
ブランドを分散させておくと、
万が一、1つのブランドが
使えない店舗があっても困りません。
ポイント⑤
セキュリティとスマホアプリの使いやすさで選ぶ
毎日使うものだからこそ、
使い勝手と安全性も譲れません。
最近は、
カード表面にカード番号や
セキュリティコードが印字されていない
「ナンバーレスカード(Number Less:NL)」が
主流になっています。
店舗で決済する際に
番号を盗み見られる心配がありません。
また、カードを使ったら
即座にスマホに通知が来る機能や、
アプリで支出分析が自動でできる
機能があるカードを選ぶと、
セキュリティ面でも家計管理面でも
非常に安心です。
クレジットカードの信用審査とは?(審査落ちの要因と解決策)
クレジットカードを申し込む際に、
必ずついてまわるのが「信用審査」です。
「審査って何を見られているの?」
「落ちたらどうしよう……」
などなど不安に思う方は少なくないはずです。
ここでは審査の仕組みと、
審査が不安な方向けの解決策をわかりやすく解説します。

カード会社が行う審査とは、
一言で言えば「この人にお金を立て替えても、
期日通りにちゃんと返してくれる信頼(信用)があるか?」を
調べるテストです。
分かりやすく例えるなら、
学校の「体力測定」と
「図書室の本の返却履歴チェック」を
同時に行うようなものです。
そして、
この審査は基本的に以下の情報が
チェックされます。
属性情報(返済能力=体力)
年収、勤務先、勤続年数、雇用形態など。
「毎月継続してお金を得る体力があるか」を見ます。
信用情報(過去の誠実さ=返却履歴)
信用情報機関(CICなど)に登録されている
過去の支払履歴。
「過去にローンやスマホ代の支払いを
遅れずに守ってきたか」を見ます。
年収がそこまで高額でなくても、
「過去に一度も支払いを遅れたことがない」という人は、
審査において非常に高い評価を受けます。

以下のような条件に当てはまる場合、
通常のクレジットカード審査を
通過するのは難しくなります。
過去に延滞や滞納がある(ブラックリスト状態)
スマホ本体の分割料金や奨学金、
他社カードの支払いを
3ヶ月以上遅延したことがある場合、
信用情報に傷がつき審査が厳しくなります。
短期間に何枚も申し込んでいる(多重申し込み)
1ヶ月の間に
3枚も4枚も一気にカードを申し込むと、
「お金に相当困っているのでは?」と
警戒されて審査に落ちやすくなります(申し込みブラック)。
収入が完全にゼロ、または転職したばかり
「無職で収入がない」
「収入が完全にゼロ」
「転職したばかりで
勤続年数が極端に短い(数日など)」
などの場合は、
返済能力が未知数と判断されやすくなります。
ここで前述の「現金主義」の方にまつわる事柄を
ご紹介します。
それが「スーパーホワイト」です。
クレジットカードを作る際に
よく話題に出るのが「スーパーホワイト」で、
これは、信用情報機関に
クレジットカードやローンの
利用履歴(クレジットヒストリー=クレヒス)が
一切登録されていない状態のことです。
「借金をしたことがなく、
真面目に現金で生活してきた証拠」
ではあるのですが、
年齢によっては
クレジットカード作成やローンの審査にて
大きく不利になることがあります。
スーパーホワイトとは信用履歴が完全に「ゼロ」の状態
カード利用歴はもちろん、
スマホ本体代金の分割払い、車のローン、奨学金の返済など、
信用情報機関に載る支払いが過去に一度もありません。
とはいえ、20代前半までは「普通のこと」として扱われる
社会人になったばかりの若者であれば、
利用履歴がないのは当然です。
そのため、
20代前半までのスーパーホワイトは
審査で不利になることはほぼありません。
しかし、30代・40代以降になると一転して審査が厳しくなる
日本はキャッシュレス化が進み、
スマホの分割払い等も一般的です。
そのため、
30代以上で「履歴がまったく存在しない」のは
珍しい状態とみなされます。
スーパーホワイトとなっている状態の影響ですが、
カード会社が審査で見ているのは
「この人は期日通りにお金を払ってくれる
誠実さ(信用)があるか?」です。
過去にカードを使って
きちんと期日通りに支払った実績(=クレヒス)は、
その「誠実さの証明」になります。
しかし、
スーパーホワイトの場合は
その証明が存在しないため、
審査において次の2つのような影響が出ます。
カード会社から
「過去に金融事故を起こした人(喪明け)」と
区別がつかない
破産や長期滞納などの金融事故を起こすと、
信用情報にブラックリストとして登録されますが、
事故から5年〜10年が経過すると
その記録はきれいに消去されます。
記録が消去された後の状態は、
奇しくも「一度もカードを使ったことがない人」と
全く同じ「履歴ゼロ(ホワイト)」になります。
そのため、カード会社から見ると
「真面目な現金主義者」
なのか、
「過去に破産して
情報が消えたばかり(喪明け)の人」
なのかが
判別できません。
属性(年収や勤務先)が良くても
自動審査で落ちることがある
最近のクレジットカード審査は、
AIやシステムによるスコアリングで
自動化されています。
「30代以上 + クレヒスなし」という条件だけで
システム的に弾かれてしまったり、
慎重審査に回されて
落とされたりするケースが少なくありません。
典型的な例:Aさん(45歳・大手企業勤続20年・年収700万円)
堅実な性格で「借金は大嫌い」。
買い物はすべて現金一括。
家も車も現金で購入、またはローンを組まずに完済。
スマホ本体も毎回現金一括で購入。
部下も増えたし、
海外出張や接待もあるから
そろそろゴールドカードでも作ろうか。
東証プライム企業に20年勤めて年収も700万ある。
自分の信用なら審査なんて一発合格だろう。
自信満々で
ステータスの高いゴールドカードや
人気カードに申し込んだAさんですが、
結果は「見送り(審査落ち)」。
Aさんは
「なぜ自分が!? 年収が足りないのか?
会社での立場が悪いのか!?」と
大ショックを受け、パニックに陥ってしまいます。
ここでAさんが陥っている落とし穴は以下の3点です。
「自分の年収や肩書=カード会社にとっての信用」と
思い込んでいる
サラリーマンとしての
社会的信用(年収・勤続年数)は完璧ですが、
「後払い(クレジット)の約束を守れるか」という
信用(クレヒス)はゼロです。
どれだけ立派な肩書があっても、
カード会社にとっては
「見知らぬ人」という点
「現金主義=素晴らしいこと」が
金融の世界では逆効果になる
「今まで一度も
借金をしたことがない優良な人間」
という自負が、
金融の世界では
「過去の事故歴を疑われる原因」
になってしまうというギャップに
気づけないという点です。
審査落ちした後に
「焦って何枚も一気に申し込む」
1枚落ちたことに納得がいかず、
「別のカード会社なら通るはずだ」と
短期間に3枚・4枚と連続で
申し込んでしまいます(多重申し込み)。
これにより信用情報に
「申し込みの履歴」だけが短期間で溜まり、
余計に「お金に困っているのでは?」と
警戒されて沼にはまってしまう状態となる点
スーパーホワイトの人が審査に通るための対策
では、スーパーホワイトの人が
無事にクレジットカードを作るには
どうすれば良いのでしょうか?
段階を踏んで「クレヒス(信用実績)」を
作っていくことが解決への一番の近道です。
対策①
審査が比較的柔軟なカードから申し込む
いきなりステータスの高い
ゴールドカードや銀行系カードを狙うのではなく、
流通系カード(楽天カードやイオンカードなど)や、
若年層・初心者向けのカードから申し込みましょう。
注意:「審査がない」「審査が緩い」ということではありません。
対策②
スマホ本体代金の「分割払い」でクレヒスを作る
意外と知られていませんが、
携帯電話・スマホの本体代金を
分割払い(月々数百円など)にして遅れずに支払うと、
それも信用情報機関に立派なクレヒスとして
記録されます。
日常の支払いを通じて、
まずは「後払いの実績」を作りましょう。
対策③
デポジット型クレジットカードを利用する
「すでに何枚か落ちてしまった」
「どうしても審査が心配」
などの場合は、
デポジット型クレジットカード(Nexus Cardなど)を
利用するのが最も確実です。
仕組み
事前に保証金(デポジット)を預けることで、
その金額が利用限度額になるカード。
メリット
保証金を預けるため
カード会社の回収リスクがなく、
審査が非常に柔軟です。
使い勝手は
普通のクレジットカードと同じで、
毎月使って返済することで
良好なクレヒスが積み上がります。
半年〜1年ほど良好に使い続けることで、
スーパーホワイトを脱出できれば、
希望する通常のクレジットカードや
ゴールドカードの審査にも通る可能性が高まります。
高年収・長勤続年数のサラリーマンでも
「現金主義」だった人は落とし穴にはまりやすい
「スパーホワイト」の場合、
まずはスマホの分割払いや、審査の柔軟なカード、
または「Nexus Card」のような
デポジット型カードで
クレヒスを育てるのが最善の策となります。
「現金で真面目に生きてきた」ことは
素晴らしいことですが、
クレジットカードの世界では
「小さくても良いので、過去の支払い実績」が
重視されます。
正しい手順でクレヒスを育てて、
自分に合ったクレジットカードを手に入れてください。
「過去に支払いを遅れてしまったことがあって審査が不安……」
「クレヒス(信用実績)が全くなくてカードが作れない……」
「スーパーホワイト」に限らず、
クレジットカードを作る際はこうした問題は尽きません。
もし、
「不安が大きい」
「まったく審査に通らない」
などの場合は、
クレジットカードは諦めて
デビットカード(銀行口座などから
即時引き落としされるカード)も
ご検討ください。
とはいえ、デビットカードでは、
個人の信用情報(クレジットヒストリー)が
登録されることは原則としてありません。
よって、
信用情報(クレジットヒストリー)を育てる
という意味では
「デポジット型クレジットカード」を
おすすめします。
なお、
「デポジット型クレジットカード」といっても
「無審査のカード」ではありません。
「保証金によって
信用を補完する仕組みのカード」と
ご理解ください。
この点につきましては誤解のないようにお願いします。
クレジットカードを作る手順
ここからは、
実際にクレジットカードを発行して
手元に届くまでの流れをステップ解説します。
Web申し込みなら、
早ければ数分〜数日で発行完了します。
Step 1:必要書類の準備
申し込みをスムーズに進めるために、
あらかじめ以下の2点を準備しておきましょう。
本人確認書類
(運転免許証、マイナンバーカード、パスポートなど)
引き落とし用の銀行口座情報
(通帳やキャッシュカード、Web通帳のログイン情報)
Step 2:公式サイトからWeb申し込み
カード会社の公式Webサイトにアクセスし、
申し込みフォームに必要事項を入力します。
氏名、住所、勤務先情報、年収などを
正確に入力してください。
入力内容に誤りがあると
審査に時間がかかったり、
落ちる原因になったりするので注意しましょう。
Step 3:入会審査・本人確認
申し込み完了後、
カード会社による審査が行われます。
最近はAIによる
即時審査を導入しているカード会社も多く、
数分〜数時間で結果がメール等で届くこともあります。
場合によっては、
勤務先への「在籍確認」の電話が
かかってくることもあります。
Step 4:カードの発行&受け取り
審査に通過すると、カードが発行され、
自宅に郵送されます。
通常は1週間〜2週間程度で
「簡易書留」または「本人限定受取郵便」として届きます。
受け取り時には
本人確認書類の提示が
必要になる場合があります。
即時発行・デジタルカード対応のカードであれば、
申し込み当日にアプリ上でカード番号が発行され、
すぐにネットショッピング等で使うことができます!
Step 5:初期設定と利用開始
カードが手元に届いたら、
以下の初期設定を行いましょう。
カード裏面に油性ペンで署名(サイン)をする
(※ナンバーレスカードでサイン欄がないものは不要)
カード会社の
会員専用アプリ(またはWebサイト)に
登録する
暗証番号やタッチ決済の設定を
確認する
これでクレジットカードを使う準備は完了です!
リアルな口コミ・評判!「持って良かった」vs「必要なかった」

ここで、
実際にクレジットカードを利用している人たちの
リアルな声(口コミ)を見てみましょう。

光熱費や日常の買い物を全部ある会社のカードに集約したら、年間で3万ポイント以上貯まりました。
そのポイントで欲しかった家電が買えたので、現金で払っていた昔がもったいなく感じます。
(30代男性・会社員)
ナンバーレスカードを使っていますが、コンビニやファミレスでタッチ決済するだけでどんどんポイントが貯まります。
明細もアプリですぐ見られるので、家計簿をつける習慣がついて無駄遣いが減りました!
(20代女性・公務員)
海外旅行先で体調を崩して病院にかかった際、カードに自動付帯していた傷害保険で治療費が全額カバーされました。
本当にカードを持っていて良かったと痛感した瞬間です。
(40代男性・自営業)」

限度額まで自分の金だと勘違いしてしまい、毎月上限ギリギリまで服やゲームを買ってしまった。
翌月の支払いができずに結局親にお金を借りる羽目になり、反省しています。
(20代男性・フリーター)
ポイント目当てで色々なカードを作りすぎたら、管理が全くできなくなりました。
年会費がかかるカードの存在を忘れていて、使ってもいないのに年会費だけ引き落とされていたことがあります。
(30代女性・主婦)
口コミのまとめ
口コミからわかるのは、
クレジットカードはあくまで
「使い方次第で最高の武器にも、
リスクにもなる道具」だということです。
自分の身の丈に合った枚数に絞り、
1回払いを基本として家計管理に役立てている人は
「持って良かった」と絶賛しています。
一方で、
自己管理ができずに使いすぎてしまったり、
枚数を増やしすぎたりした人は
後悔する傾向にあります。
正しく使えば
生活の強い味方になってくれることは
間違いありません!
人気おすすめクレジットカード

最後に、
「結局どのカードを選べばいいの?」
という方のために、
参考程度にいくつかクレジットカードを
ご紹介します!
どれを選んでも間違いない
王道カードばかりですので、
ご自身のライフスタイルに合わせて選んでみてください。
三井住友カード(NL)

〜安全・安心・高還元!時代をリードするナンバーレスカードの決定版〜
年会費: 永年無料
基本還元率: 0.5%(対象店舗で最大7%以上)
国際ブランド: Visa / Mastercard
券面にカード番号が印字されていない
完全ナンバーレス仕様で、セキュリティ性は抜群。
対象のコンビニ(セブン-イレブン、ローソンなど)、
ファミレス・ファーストフード店で
スマホのタッチ決済を利用すると
ポイント還元率が大幅アップする。
日常的にコンビニや
外食チェーンを利用するなら、
絶対に持っておきたい必須の1枚!
JCB CARD W
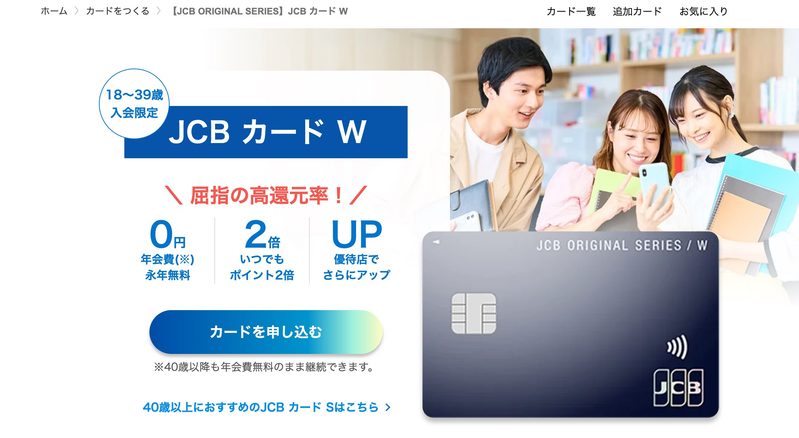
〜39歳以下限定!
どこで使ってもポイント2倍の超優秀カード〜
年会費: 永年無料
基本還元率: 1.0%(JCBパートナー店でさらにアップ)
国際ブランド: JCB
申込対象: 18歳以上39歳以下
(※入会後40歳以上になっても年会費無料のまま継続可能)
39歳以下の方しか申し込めない
限定カードですが、
その分スペックが圧倒的です。
通常カードの2倍となる
基本還元率1.0%を誇り、
さらにスターバックスやAmazon、
セブン-イレブンなどの
「J-POINTパートナー店」で利用すると
還元率が数倍〜数十倍に跳ね上がります。
メインカードとして
どこで使っても隙がない、
最強の年会費無料カードです。
楽天カード
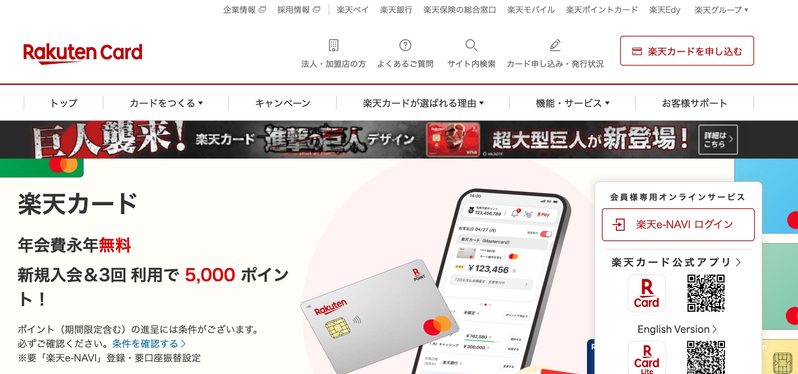
〜知名度・使いやすさNo.1!
ポイ活ユーザー必携の王道カード〜
年会費: 永年無料
基本還元率: 1.0%(楽天市場で3.0%〜)
国際ブランド: Visa / Mastercard / JCB / American Express
日本で最も利用されている
と言っても過言ではない、
王道の中の王道カードです。
基本還元率がいつでも1.0%と高く、
貯まる「楽天ポイント」は
街中の至るショップやネットサービスで
1ポイント=1円として使えます。
さらに「楽天市場」での買い物で使うと
ポイント倍率がグンと跳ね上がるため、
楽天経済圏を活用している人には
100%おすすめのカードです。
リクルートカード
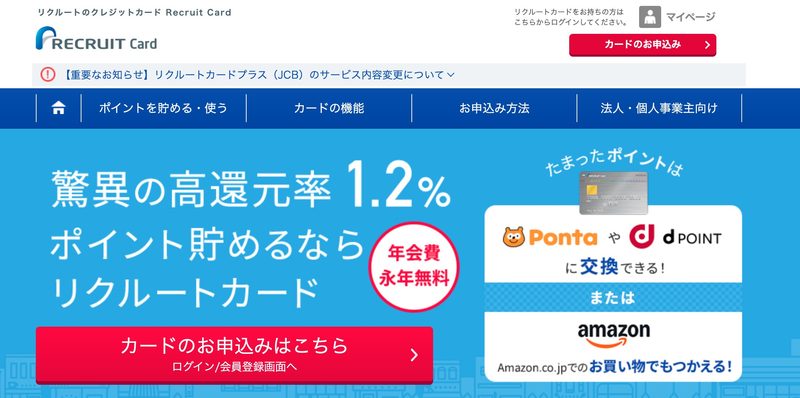
〜業界最高水準!
どこで使っても基本還元率1.2%の
常時高還元カード〜
年会費: 永年無料
基本還元率: 1.2%
国際ブランド: Visa / Mastercard / JCB
「特定の店舗ではなく、
どこで買っても高い還元率が欲しい!」
という方にベストなのが
リクルートカードです。
年会費無料でありながら、
基本還元率が驚異の1.2%という
業界トップクラスの水準を誇ります。
貯まったリクルートポイントは、
dポイントやPontaポイントに
等価交換できるため、
使い道に困ることも一切ありません。
効率重視の方にイチオシです。
三菱UFJカード
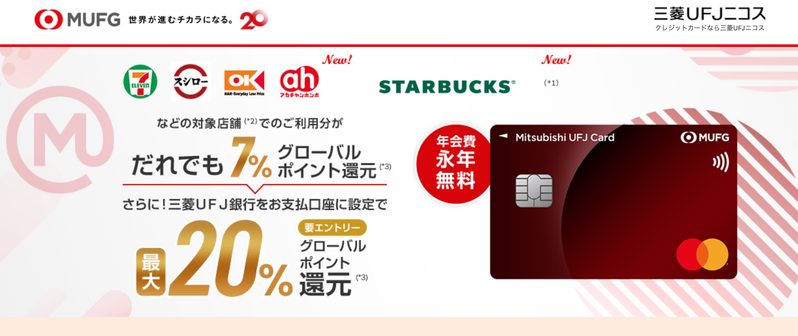
〜身近なスーパーや飲食店で
圧倒的還元!
大手銀行系の安心感〜
年会費: 初年度無料(※年1回以上の利用で翌年も無料)
基本還元率: 0.5%(対象店舗で最大19.5%〜20%還元)
国際ブランド: Visa / Mastercard / JCB
三菱UFJフィナンシャル・グループが発行する
安心感抜群のカードです。
セブン-イレブンやローソンに加え、
オオゼキ、OK(オーケー)、スシロー、くら寿司などの
身近なスーパーや外食チェーンで
最大20%還元を叩き出す
超強力なポイントプログラムを
搭載しています。
対象店舗をよく利用する地域にお住まいの方には、
家計の救世主となるカードです。
dカード


〜ドコモユーザー必携!
dポイントがどんどん貯まる
高還元カード〜
年会費: 永年無料
基本還元率: 0.5%
(※d払い連携やdポイント加盟店で還元率アップ)
国際ブランド: Visa / Mastercard
ドコモやahamoの契約者にとっても
相性抜群な永年無料カードです。
街の「dポイント加盟店」や
「dカード特約店」
(メルカリ、マツモトキヨシ、スターバックス等)で
利用するとポイント還元率が
グンと跳ね上がります。
さらにスマホ決済「d払い」の
支払い元に設定すれば
ポイントの二重取りが可能。
貯まったdポイントは
1ポイント=1円として
街中のお店や通信料金の支払いに無駄なく使えます。
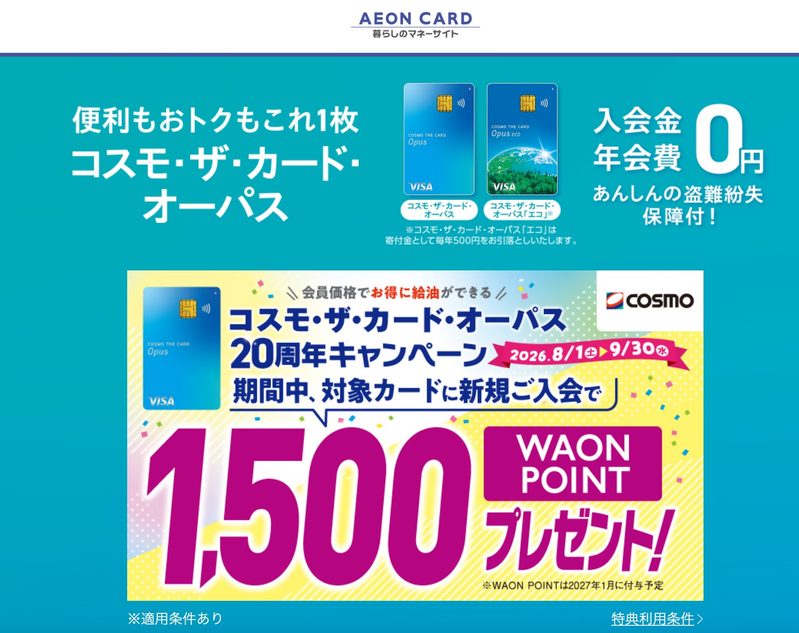
コスモ・ザ・カード・オーパス

〜ガソリン代もイオンのお買い物も
ダブルでお得!
ドライバー最強カード〜
年会費: 永年無料
基本還元率: 0.5%
(イオングループ対象店舗で1.0%)
国際ブランド: Visa / Mastercard / JCB
コスモ石油とイオンカードが
タッグを組んだ、
ドライブ好きや生活費を
節約したい方にぴったりの1枚です。
全国のコスモ石油で
ガソリン・軽油・灯油が
常に「会員価格」で
お得に給油できるほか、
入会特典の燃料油キャッシュバックも魅力。
イオングループ対象店舗での
「ポイント2倍」や
毎月20日・30日「お客さま感謝デー」での
5%OFFなど、
イオンカードならではの
強力な特典も丸ごと利用できます。
一覧表
| カード名 | 基本スペック(年会費・還元率・ブランド) | 推しのポイント(カードの強み) | こんな人におすすめ! |
| 三井住友カード(NL) | 年会費: 永年無料還元率: 0.5%〜最大7%以上 ブランド: Visa / Mastercard | ・完全ナンバーレスで高セキュリティ ・対象のコンビニや外食店でのスマホタッチ決済でポイント還元率が大幅アップ | ・コンビニや外食チェーンを日常的に使う人 ・防犯面・セキュリティを最優先したい人 |
| JCB CARD W | 年会費: 永年無料還元率: 1.0%〜(パートナー店でUP) ブランド: JCB(※39歳以下限定) | ・常にポイント2倍(基本1.0%還元) ・StarbucksやAmazon、セブン-イレブンなど優待店での爆発的な還元率 | ・18歳〜39歳までの人 ・メインカードとしてどこでもお得に使いたい人 |
| 楽天カード | 年会費: 永年無料還元率: 1.0%〜(楽天市場で3%〜) ブランド: Visa / Mastercard / JCB / Amex | ・知名度&シェア業界トップクラスの王道カード ・貯まった「楽天ポイント」が街中でもネットでも使いやすい | ・楽天市場や楽天グループサービスを使う人 ・ポイ活初心者や貯めたポイントの使いやすさを重視する人 |
| リクルートカード | 年会費: 永年無料還元率: 1.2%(常時高還元) ブランド: Visa / Mastercard / JCB | ・年会費無料カードの中でトップクラスの基本還元率(1.2%) ・ポイントはdポイントやPontaポイントへ等価交換可能 | ・特定のお店にこだわらず、どこでも一律で高い還元を受けたい人 ・ポイント還元効率を追求したい人 |
| 三菱UFJカード | 年会費: 初年度無料(年1回利用で翌年無料) 還元率: 0.5%〜最大19.5%〜20% ブランド: Visa / Mastercard / JCB | ・大手メガバンクグループ発行の圧倒的安心感 ・スーパー(OK・オオゼキなど)や外食チェーンで最大20%還元の強力プログラム | ・身近なスーパーや飲食店をよく利用する人 ・銀行系の信頼できるカードを持ちたい人 |
| dカード | 年会費: 永年無料 還元率: 0.5%〜(特約店でUP) ブランド: Visa / Mastercard | ・ドコモやahamoとの相性が抜群 ・特約店やd払い連携でdポイントがどんどん貯まり使い道も豊富 | ・ドコモ/ahamoユーザー ・dポイントを効率よく貯めて日常使いしたい人 |
| コスモ・ザ・カード・オーパス | 年会費: 永年無料 還元率: 0.5%(イオンで1.0%) ブランド: Visa / Mastercard / JCB | ・コスモ石油でいつでも会員価格で給油可能 ・イオンのお客さま感謝デー5%OFFなどイオン特典も標準付帯 | ・車に乗る機会が多くガソリン代を安くしたい人 ・イオン系列のスーパーでよく買い物をする人 |
さいごに
ここまで長文をお読みいただき、
ありがとうございました。
クレジットカード選びのポイントを
最後にもう一度おさらいしておきましょう。
クレジットカードは、
正しく選び、正しく使えば、
あなたの生活を今よりもずっと便利で
お得にしてくれる素晴らしいアイテムです。
ぜひ本記事を参考に、
あなたに一番ぴったりな
クレジットカードを手に入れて、
快適でお得なキャッシュレスライフを
スタートさせてくださいね!

あなたのカード選びが
最高の結果になることを、
心から応援しています!

